بانكداری همهكاره، مشتريان صاحب اختيار كانالهايی هستند كه ميخواهند استفاده كنند.
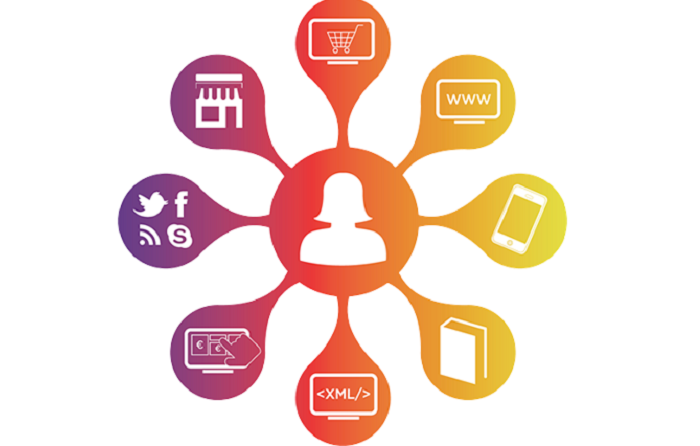
به گزارش بانکینا، بانكداری همه كاره (Omni‐channel) يك مفهوم فرضی نيست؛ بلكه ضرورتی برای تأمين نيازهای مشتريان است تا در هر زمان و مكان قادر به تامين نيازهای بانكداری خود باشند. از بين بردن مرزهای فيزيكی و ديجيتال و ارائه تجربه يكنواخت به مشتريان در سراسر كانال ها، همه كاره شدن نام گرفته است.
توسعه كامل پروژه بانكداری همه كاره نيازمند ايجاد دسترسی به تمامی نقاط ارتباطی مشتری است كه با وجود سيستم های قديمی بانك ها، با دشواری روبرو است. برای استقرار استراتژی كانال همه كاره ضروری است تا در زيرساخت های اطلاعاتی بانك و فرآيندهای بانكی بازنگری شود و با پايش نياز مشتريان و ترسيم سفر مشتری، ديدگاه همه جانبه ای نسبت به فعاليت ها و رفتار مشتری ايجاد شود.
بانكداری همه كاره از رويكرد جاری چندكاناله (Multi-channel) متفاوت است. در رويكرد چندكاناله، بانك ها مشتريان را به استفاده از ارزانترين كانال ترغيب می کنند؛ در حالي كه حداقل يكنواختی بين كانال ها را فراهم كرده و تجربه مشتری غيريكنواختی ايجاد ميكنند. بانكداری كانال همه كاره، يك تجربه يكنواخت همراه با دسترسی بدون مرز به انواع خدمات و محصولات مالی را فراهم مي آورد. در جهان
بانكداری همه كاره، مشتريان صاحب اختيار كانال هايی هستند كه ميخواهند استفاده كنند. بانكداری همه كاره، يك ايده فرضی نيست؛ بلكه ضرورتی است كه خواسته مشتريان را برای كنترل زمان، مكان، كانال و اطلاعات لازم برای انجام بانكداری مدنظر قرار ميدهد.
منبع: ره آورد دیجیتال؛ مرکز تحقیقات و تحول استراتژیک بانک ملت